一. Forretningsmodel transformation:
Overgang fra enkeltstående CNG-stationer til integrerede energistationer (gas, olie, elektricitet, brint, solenergi og lager)
Dette repræsenterer kerne- og mainstreamretningen for transformation inden for industrien.
Der bygges ingen nye selvstændige CNG-stationer.
Politikker opfordrer udtrykkeligt til sam{0}}placering af flere energikilder. Førende virksomheder-såsom PetroChina, Sinopec, Kunlun Energy og ENN- vedtager en samlet "CNG + Tankning + Høj-Power Charging + Hydrogen Tankning"-model til nye websteder. Eksisterende CNG "moderstationer" og standardstationer eftermonteres i faser med EV-opladere, fotovoltaiske (PV) systemer og energilagringsudstyr; ved at dele brandsikkerhedssystemer, centrale kontrolfaciliteter, jord og adgangsveje, kan operatører effektivt amortisere faste investeringsomkostninger.
Godkendelsesprocesser og politiske incitamenter favoriserer integrerede stationer.
Mange regioner har etableret "grønne kanaler" for strømlinede, fælles godkendelser af integrerede energistationer, med enkelte stationer, der kombinerer gas-, elektricitets- og brintkapaciteter, der er berettiget til byggestøtte på op til 3 millioner RMB. Godkendelsesprocedurer vedrørende brandsikkerhed og arealanvendelse er blevet forenklet for eftermontering af eksisterende CNG-stationer med EV-opladningsfaciliteter.
Diversificerede profitstrukturer hjælper med at sikre sig mod faldende gassalg.
Indtægtsstrømme strækker sig nu ud over gassalg og omfatter elbil-opladning, brinttankning, dagligvarebutikker, vedligeholdelse og vask af køretøjer, tilpasset gasforsyning til flåder og egen-solenergiproduktion. Andelen af ikke--brændstofindtægter stiger gradvist til mellem 15 % og 40 %, hvilket hjælper med at afbøde presset forårsaget af den faldende gasefterspørgsel, efterhånden som taxaer og offentlige busser skifter til el.

II. Operationelle opgraderinger: Udbredt anvendelse af intelligente, ubemandede og fjerntliggende digitale transformationer på tværs af alle websteder
Digitalisering er en kritisk nødvendighed for at reducere omkostningerne og sikre sikkerheden på eksisterende steder; dens gennemtrængningshastighed vil fortsætte med at stige hurtigt.
1. Omfattende PLC+SCADA Cloud Platform dækning
Masterstationer og standardstationer implementerer et samlet "cloud-edge-enhed" integreret automationskontrolsystem. Dette muliggør realtidsovervågning af tryk, temperatur, dugpunkt og kompressordriftsforhold samt AI-baseret lækagedetektion af brændbar gas, ESD-funktioner (Emergency Shutdown) og automatiske sammenlåsende nedlukninger for over-temperatur- eller{{6}overtrykshændelser. Disse foranstaltninger letter ubemandede fjernoperationer og reducerer-personale på stedet med over 40 %.
2. Selvbetjening-tankning og online digital drift
Websteder anvender i vid udstrækning selv-automater, mini-program-baserede opladninger-, flådeafregning, dynamisk prissætning og anmodninger om onlinevedligeholdelse. Understøttet af digitale tvillingesystemer, der simulerer udstyrsdrift og forudsiger fejl, reduceres uplanlagt kompressorstilstand med 70 %.
3. Obligatorisk implementering af digitalt sikkerhedstilsyn
Udstyrsdata, lækageovervågning og trykbeholderstatus fra alle steder er integreret i offentlige gasreguleringsplatforme. Metan-emissioner, eksplosionssikre-foranstaltninger og brandsikkerhedssystemer har nu online sporbarhed i realtid-, hvilket gradvist udfaser traditionelle manuelle inspektionsmetoder.
III. Markedslandskab: Accelereret industrikonsolidering og koncentration blandt topspillere; Hurtig afslutning af små og mellemstore private websteder-
1. Stigende industrikoncentration
Større operatører-herunder PetroChina, Sinopec, Kunlun Energy, ENN og China Resources-erhverver aktivt ineffektive, privatejede-CNG-stationer på amts-markeder. Markedsandelen for de ti største virksomheder forventes at overstige 55 % i 2030. I mellemtiden krymper pladsen til uafhængig overlevelse for små og mellemstore-operatører på grund af svag forhandlingsstyrke med hensyn til gaskilder, høje omkostninger til overholdelse-drevne opgraderinger og ringe lønsomhed pr-stationer med forskellig indtjening pr
◦ CNG-moderstationer: Fokus på gaskildehubs, udnyttelse af rørledningsgas og tube-engrossalg af trailere; strategisk placeret i centrale og vestlige provinser rig på gasressourcer.
◦ Konventionelle bystationer: Fuldt eftermonteret i integrerede energistationer, der betjener kort-logistik, sanitetskøretøjer og{1}}bilflåder.
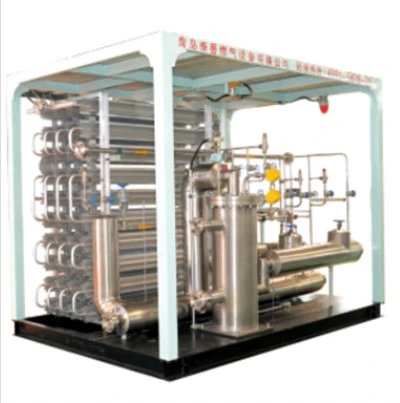
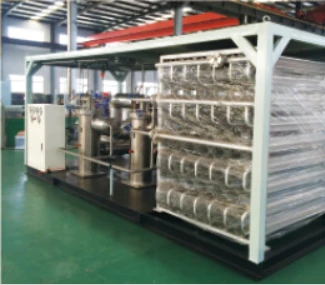
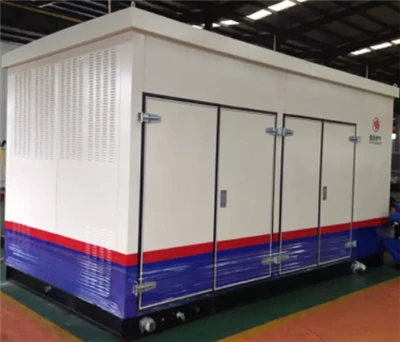
◦ Townships/Mineområder/Byggepladser: Fremme af modulære, udskridningsmonterede-CNG-enheder-kendetegnet ved lave investeringer og hurtig konstruktion-for at udfylde huller i rørledningsdækningen.
◦ Små-satellitstationer: Mange af dem bliver lukket ned eller konsolideret i dedikerede tankstationer i logistikparker i forhold til den faldende trafik.
IV. Udstyrsteknologi: Omfattende udskiftning af aldrende udstyr med energi-effektive, lav-kulstof- og høj-sikkerhedsintegrerede systemer
1. Energieffektive-kompressionssystemer som standard
Variabel-frekvensstyring (VFD) er nu standard på fire--trins stempelkompressorer, der automatisk justerer effekten baseret på gasbehovet og reducerer elforbruget til 0,3-0,5 kWh pr. kubikmeter naturgas. High-moderstationer har spildvarmegenvindingsenheder, der opfanger varme fra kompression for at generere varmt vand eller damp til opvarmning af faciliteter og udstyrsisolering, hvilket øger den samlede energieffektivitet med over 20 %.
2. Standardisering af miljøvenligt-udstyr med dyb dehydrering og lav lækage
Dual-tower molecular sieve dehydration units er obligatoriske, hvilket sikrer et stabilt atmosfærisk dugpunkt på mindre end eller lig med -60 grader og eliminerer høje-isblokeringer. Systemer har lav-lækage tætninger på tværs af alle rør og forhøjede flare systemer til udluftning; støjniveauer i dagtimerne ved facilitetens grænse holdes mindre end eller lig med 60 dB, hvilket opfylder strenge miljøemissionsstandarder.
3. Iterative opgraderinger til letvægts,-højtrykslagrings- og transportudstyr
Type IV sammensatte højtryksgasflasker- erstatter gradvist traditionelle stålcylindre; underjordiske gaslagringsbrønde er ved at blive den foretrukne lagerløsning for moderstationer på grund af deres mindre fodaftryk og overlegne sikkerhedsprofil.
V. Lavt-kulstofbrændstof: Vedvarende naturgas (RNG/Bio-CNG) åbner en ny vækstvej
Da naturgas tjener som en overgangsmæssig ren energikilde til transport, forbliver lav-kulstofudvikling et vigtigt langsigtet-politisk fokus, hvor bio-CNG repræsenterer en central drivkraft for fremtidig vækst. 1. Politikstøtte til tankning af grøn gas
Vedvarende naturgas-afledt fra rensning af biogas (fra husdyrbrug), lossepladsgas og madaffald-kan blandes direkte i rørlednings-fodret CNG, hvilket gør det muligt for eksisterende tankstationsudstyr at dispensere brændstoffet uden ændringer; mange regioner har også inkluderet bio-CNG i deres CO2-kreditordninger og tilskudsprogrammer for reduktion af transportemissioner-.
2. Tilføjelse af bio-gasblandingsmoduler til moderstationer
Store-CNG-moderstationer udstyret med biogasrensnings- og blandingsenheder kan levere lav-kulstofbio-CNG til offentlige transport-, sanitets- og logistikflåder og hjælper virksomheder med at nå målene for CO2-neutralitet og samtidig skabe en differentieret, rentabel forretningslinje.
3. Langsigtet-positionering: CNG med lavt-kulstofindhold giver uerstattelige fordele i områder med-krævende, ekstrem-kulde og langdistancetransport-, hvor rene elektriske køretøjer kæmper for at give tilstrækkelig dækning.
VI. Strukturel forskel i efterspørgsel: Kontrakter om bypassagertransport, mens efterspørgslen forbliver stiv for mellem--til-korte-kommercielle køretøjer og amts--logistik
1.Sektorer, der står over for nedgang i efterspørgslen
Elektrificeringsraten for taxaer og offentlige busser i byer i niveau 1 og 2 har oversteget 70 %, og den gennemsnitlige daglige optankningsmængde på -kun CNG-stationer i byer falder år for år; disse stationer er primært afhængige af sanitet og kommunale køretøjer for at opretholde baseline-gennemstrømningen.
2.Sektorer med stabil efterspørgselsstøtte
Et betydeligt antal CNG-køretøjer er fortsat i brug på tværs af centrale og vestlige provinser, der er rige på gasressourcer, såvel som i amts-områder, minezoner og for kort-til-mellem-fragt, møglastbiler og busser i byområder-i landdistrikter. CNG-brændstofomkostninger er 35 %-50 % lavere end benzin for samme kilometertal, hvilket bibeholder økonomisk levedygtighed for højfrekvente operationelle flåder.
3.Tydeliggørelse af markedsgrænser
Lang-trunk-logistik bliver i stigende grad omdirigeret til LNG- og brint--drevne tunge-lastbiler; CNG fokuserer på nichesegmenter såsom intra-bytransport, kort-amtsdrift og flåder, der betjener faste depoter, og fungerer som et supplement til-frem for en total erstatning for-elektriske og brintenergiløsninger.
Sammenfatning af den overordnede brancheudvikling
1. Den vækstdrevne-logik er forsvundet, hvilket flytter fokus til at optimere den eksisterende aktivbase: Det samlede antal CNG-stationer på landsplan er ved at stabilisere sig uden stor-konstruktion af nye-kun CNG-stationer; Industriens prioriteter er flyttet til eftermontering, konsolidering og kvalitetsforbedring.
2. Den enkelte-brændstofforsyningsmodel er ved at blive udfaset; overgang til integrerede energiknudepunkter er den eneste farbare vej fremad.
3. Digitalisering og intelligente systemer er afgørende for overlevelse; ubemandede operationer og fjernovervågning reducerer lønomkostninger og sikkerhedsrisici markant.
4..Markedet er under hastig konsolidering, hvor store-integrerede energivirksomheder dominerer industrien; fragmenterede private stationer forlader gradvist markedet eller tilslutter sig førende virksomheder.
5..Lav-kulstofudvikling er det langsigtede-strategiske tema; at kombinere traditionel fossil-baseret CNG med vedvarende biomethan forstærker naturgassens rolle som overgangsbrændstof i den lave-kulstofomdannelse i transportsektoren.